“Sau khi hết hỗ trợ, mỗi tháng tôi phải tự trả bao nhiêu?”
Nếu lãi suất 7,5%/năm thì tiền lãi khoảng bao nhiêu?
Có thể làm một phép tính đơn giản để hình dung áp lực tài chính.
Nếu chỉ tính tiền lãi 7,5%/năm trên dư nợ ban đầu, chưa tính phần gốc phải trả:
| Khoản vay | Tiền lãi ước tính/tháng |
|---|
| 2,5 tỷ | khoảng 15,6 triệu |
| 3,5 tỷ | khoảng 21,9 triệu |
| 4,5 tỷ | khoảng 28,1 triệu |
Ví dụ, vay 3,5 tỷ đồng:
3,5 tỷ × 7,5% ÷ 12 ≈ 21,9 triệu đồng/tháng tiền lãi.
⚠️ Đây không phải tổng số tiền trả ngân hàng hàng tháng, vì khi bắt đầu trả nợ gốc, người vay còn phải trả thêm phần gốc theo lịch của ngân hàng.
Nếu vừa trả gốc vừa trả lãi thì sao?
Giả sử để minh họa, bạn vay 3,5 tỷ trong 20 năm và tạm tính phần gốc chia đều cho 240 tháng:
Tiền gốc bình quân khoảng:
3,5 tỷ ÷ 240 ≈ 14,6 triệu/tháng.
Nếu tại thời điểm đó dư nợ vẫn khoảng 3,5 tỷ và lãi suất là 7,5%/năm thì tiền lãi tháng đầu khoảng:
21,9 triệu đồng.
Như vậy tổng gốc + lãi của tháng minh họa đầu tiên vào khoảng:
14,6 + 21,9 = 36,5 triệu đồng.
Sau đó tiền lãi có thể giảm dần khi dư nợ giảm nếu khoản vay được tính theo dư nợ thực tế.
📌 Con số 36,5 triệu/tháng chỉ là ví dụ toán học, không phải lịch trả nợ chính thức của Masteri Grand Coast hay Techcombank. Thời hạn vay, phương pháp trả nợ và lãi suất sau ưu đãi phải căn cứ hợp đồng tín dụng thực tế.
Thu nhập bao nhiêu thì nên vay 3–4 tỷ?
Không nên quyết định chỉ dựa vào việc ngân hàng có cho vay hay không.
Ví dụ nếu sau này khoản trả ngân hàng khoảng 30–40 triệu đồng/tháng nhưng thu nhập gia đình chỉ khoảng 40–50 triệu đồng, dòng tiền sẽ khá căng vì vẫn còn chi phí sinh hoạt, con cái và các khoản dự phòng.
Ngược lại, nếu thu nhập ổn định, có nguồn tiền dự phòng và khoản vay chỉ chiếm một phần hợp lý trong dòng tiền hàng tháng thì khả năng chủ động sẽ tốt hơn.
Bạn nên tự kiểm tra ít nhất ba kịch bản:
- Thu nhập hiện tại.
- Thu nhập giảm 20–30%.
- Lãi suất sau ưu đãi tăng.
Nếu cả ba trường hợp vẫn có khả năng trả nợ, phương án vay sẽ an toàn hơn.
Nên vay 70% hay tăng vốn tự có?
Vay tối đa không đồng nghĩa với việc nên vay tối đa.
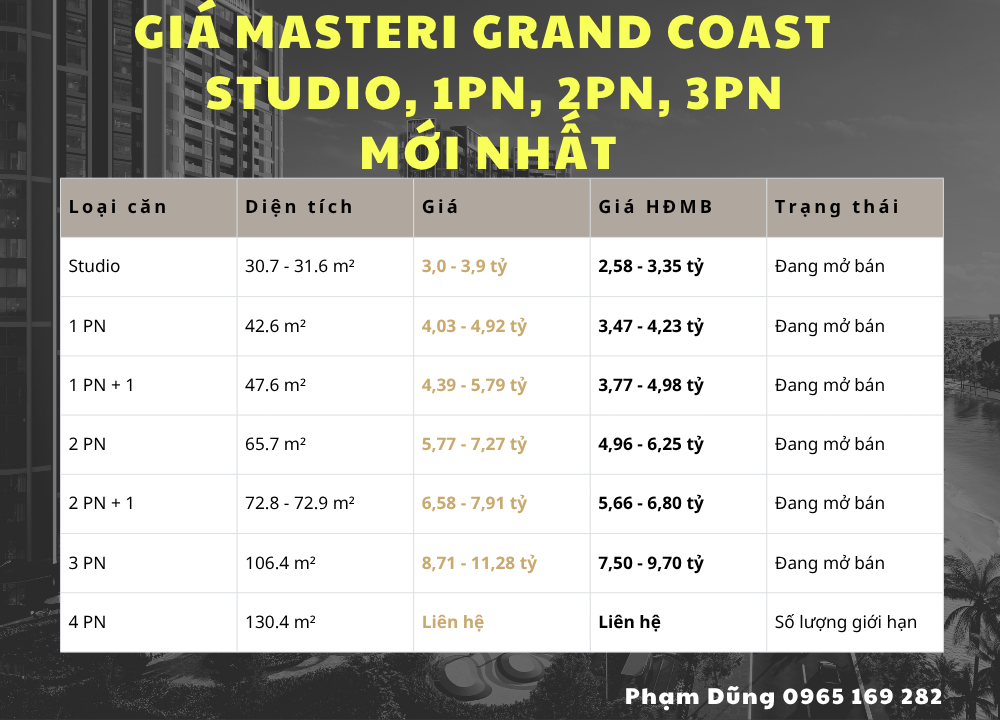
Nếu mua căn khoảng 5 tỷ và vay 70%, khoản vay có thể lên tới khoảng 3,5 tỷ. Nếu tăng vốn tự có và chỉ vay 2,5 tỷ, riêng tiền lãi minh họa ở mức 7,5% đã giảm từ khoảng 21,9 triệu xuống 15,6 triệu đồng/tháng.
Chênh lệch hơn 6 triệu đồng mỗi tháng có thể trở thành khoản đáng kể trong thời gian dài.
Vì vậy, trước khi chọn căn, hãy thử tính nhiều mức vay khác nhau.
Bạn có thể xem danh sách căn hộ Masteri Grand Coast đang được cập nhật, chọn một mã căn cụ thể rồi tính ngược lại số vốn và khoản vay cần thiết.
Kết luận
Vay mua Masteri Grand Coast mỗi tháng trả bao nhiêu phụ thuộc chủ yếu vào số tiền vay và giai đoạn của khoản vay. Nếu chỉ minh họa ở mức lãi suất 7,5%/năm, khoản vay 2,5 tỷ tương đương khoảng 15,6 triệu tiền lãi/tháng; 3,5 tỷ khoảng 21,9 triệu; 4,5 tỷ khoảng 28,1 triệu, chưa tính tiền gốc.
Trong giai đoạn được hỗ trợ hoặc ân hạn, số tiền thực trả có thể khác đáng kể.
Nếu đang cân nhắc một căn cụ thể, bạn có thể liên hệ Phạm Dũng BĐS – 0965 169 282 để lấy giá căn, chính sách đang áp dụng và lập bảng dòng tiền trước khi quyết định vay.